

Limitaciones al uso de efectivo

LIMITACIONES AL USO DE EFECTIVO
Nueva ley contra el fraude que regula el pago en efectivo de facturas.
LEY 7/2012, DE 29 DE OCTUBRE, DE PREVENCIÓN Y LUCHA CONTRA EL FRAUDE.
La Ley 7/2012, de 29 de octubre, de modificación de la normativa tributaria y presupuestaria y de adecuación a la normativa financiera para la intensificación de las actuaciones en la prevención contra el fraude fiscal establece las siguientes
LIMITACIONES AL USO DE EFECTIVO en determinadas transacciones de económicas:
1.- No podrán pagarse en efectivo las operaciones, en las que alguna de las partes intervinientes actúe en calidad de empresario o profesional, con un importe igual o superior a 2.500 EUROS o su contravalor en moneda extranjera. El citado importe será de 15.000 euros o su contravalor en moneda extranjera cuando el pagador sea una persona física que justifique que no tiene su domicilio fiscal en España y no actúe en calidad de empresario o profesional.
2.- A efectos del cálculo de las cuantías señaladas en el punto 1, se sumarán los importes de todas las operaciones o pagos en que se haya podido fraccionar la entrega de bienes o la presentación de servicios.
3.- Se entenderá por USO DE EFECTIVO la utilización de los medios de pago definidos a continuación:
a) El papel moneda y la moneda metálica, nacionales o extranjeros.
b) Los cheques bancarios al portador denominados en cualquier moneda.
c) Cualquier otro medio físico, incluidos los electrónicos, concebido para ser utilizado como medio de pago al portador.
4.- Los intervinientes en estas operaciones deberán conservar los justificantes de pago, durante el plazo de cinco años desde la fecha del mismo, para acreditar que se efectuó a través de alguno de los medios de pago distintos al efectivo. Asimismo, están obligados a aportar estos justificantes a requerimiento de la Agencia Estatal de Administración Tributaria.
5- Esta limitación no resultará aplicable a los pagos e ingresos realizados en entidades de crédito.
6.- Estas limitaciones entrarán en vigor el 20 de noviembre de 2012 y resultarán de aplicación a todos los pagos efectuados desde el 20 de noviembre de 2012, aunque se refieran a operaciones concertadas con anterioridad al establecimiento de las anteriores limitaciones de pago en efectivo.
INFRACCIONES Y SANCIONES.
El incumplimiento de las limitaciones a los pagos en efectivo establecidos en el apartado anterior constituye una infracción administrativa grave que se calculará en base a la cuantía pagada en efectivo en las operaciones de importe igual o superior a 2.500 euros o 15.000 euros, o su contravalor en moneda extranjera.
Serán sujetos infractores tanto las personas o entidades que paguen como las que reciban total o parcialmente cantidades en efectivo incumpliendo la limitación establecida en el apartado uno anterior. Tanto el pagador como el receptor responderán de forma solidaria de la infracción que se cometa y de la sanción que se imponga. La Agencia Estatal de Administración Tributaria podrá dirigirse indistintamente contra cualquiera de ellos o contra ambos.
La infracción prevista en este apartado prescribirá a los cinco años, que comenzarán a contarse desde el día en que la infracción se hubiera cometido.
 Multas del DeCA: de 401 a 600 € por cada envío
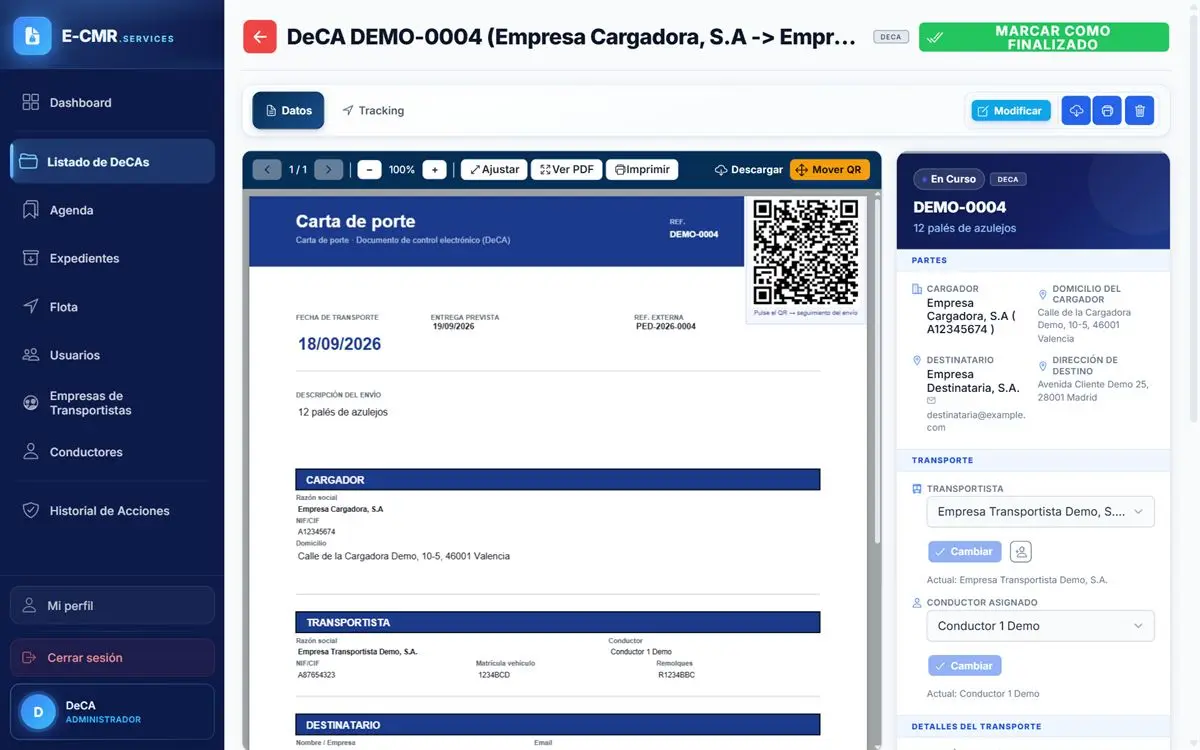 ¿Contratas el transporte de tu mercancía? Tú también estás obligado al DeCA
 El DeCA es obligatorio el 5 de octubre: guía para transportistas y cargadores
 Un Comercial IA que vende más y capta clientes
 Herramienta IA que consigue contactos y aumenta tus ventas de encimeras
 Nueva página web G2K ERP